

Simulateur d’IS gratuit
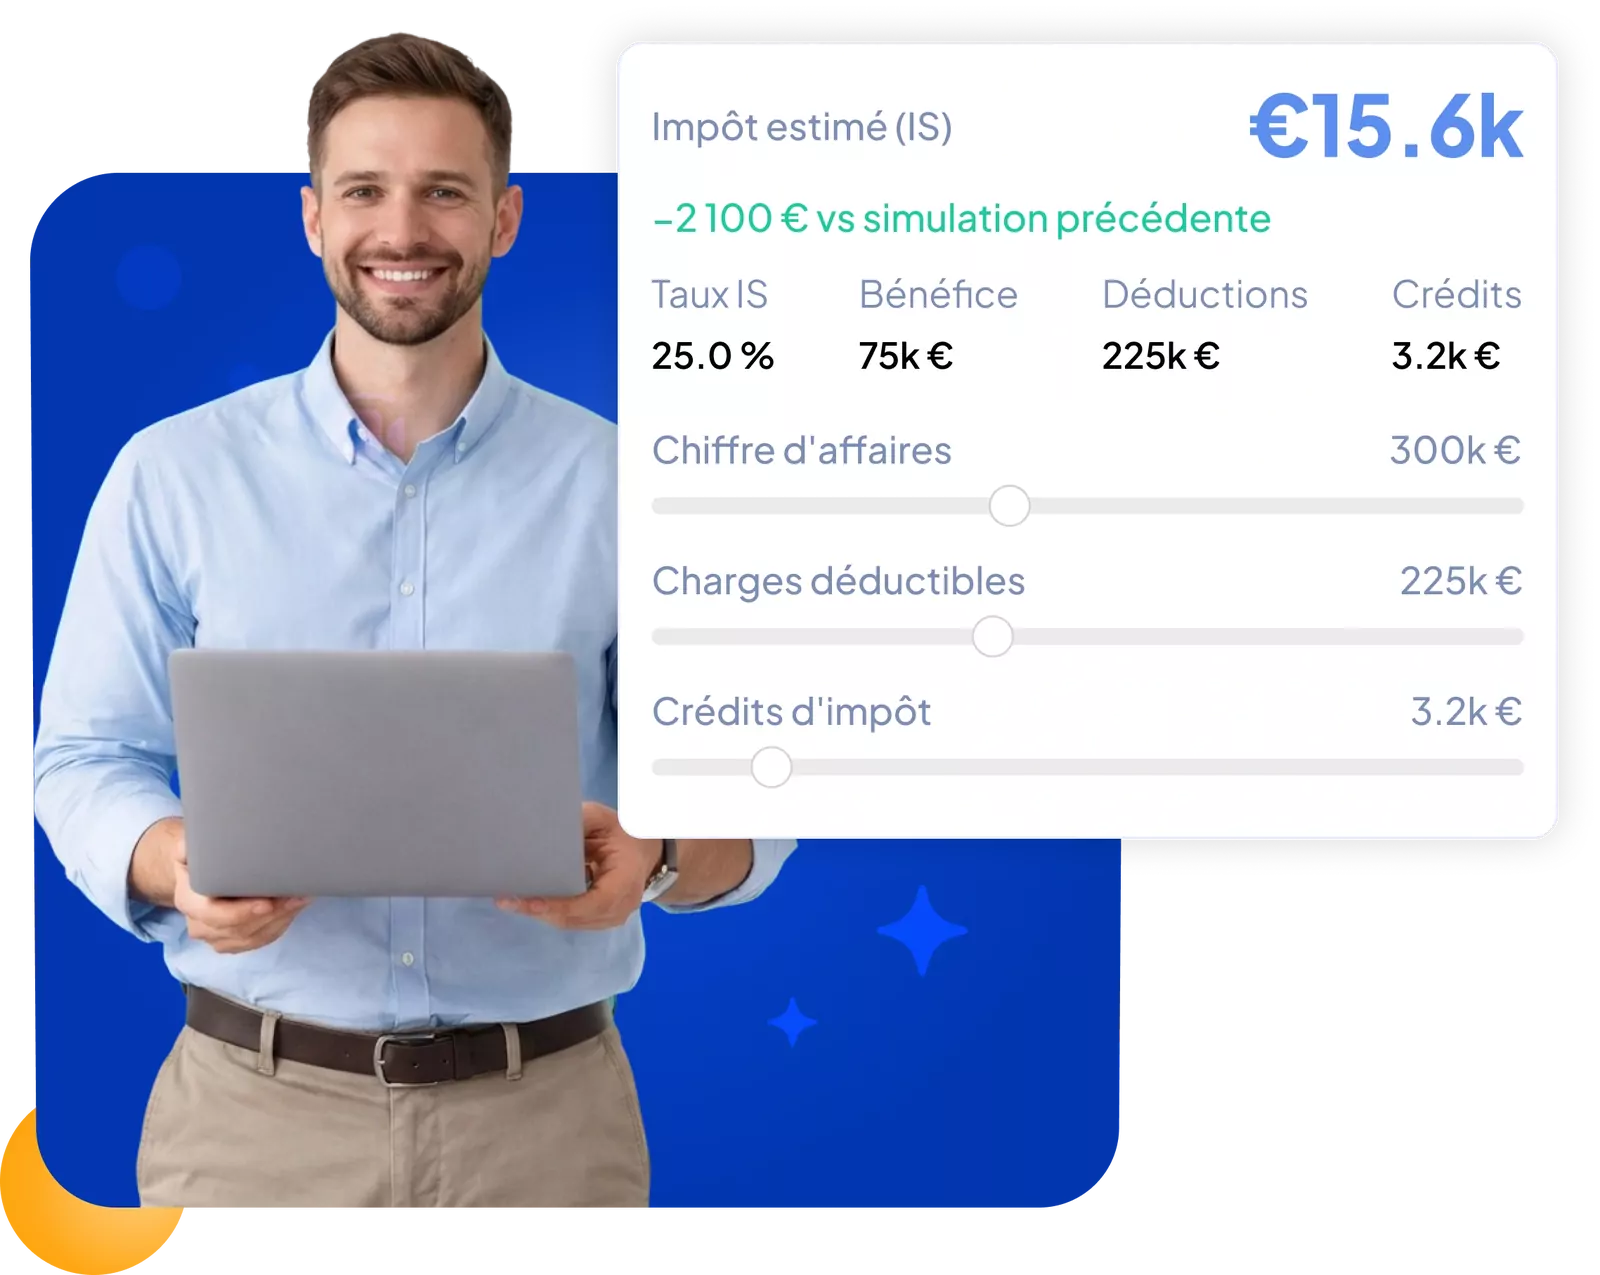
Calculez facilement votre Impôt sur les sociétés avec Dirigeoo
Remplissez les champs ci-dessous pour obtenir une simulation immédiate. Cet outil prend en compte les taux en vigueur et vos spécificités pour vous offrir une vision claire de vos obligations fiscales. Un gain de temps précieux pour une gestion proactive de votre entreprise.
Comment est calculé l’impôt sur les sociétés ?
L’impôt sur les sociétés (IS) s’applique au bénéfice fiscal de votre société : le résultat comptable, corrigé des réintégrations (charges non déductibles, comme certaines amendes ou une partie des amortissements de véhicules de tourisme) et des déductions (produits exonérés, déficits antérieurs reportés). Deux taux coexistent en 2026 :
- 15 % sur la fraction du bénéfice jusqu’à 42 500 €, pour les PME éligibles au taux réduit ;
- 25 % au-delà, et sur la totalité du bénéfice pour les sociétés non éligibles.
Notre simulateur applique automatiquement ces deux tranches à partir du bénéfice que vous saisissez.
Taux réduit de 15 % : les conditions
Votre société bénéficie du taux réduit si elle remplit trois conditions cumulatives :
- un chiffre d’affaires hors taxes inférieur à 10 M€ sur l’exercice ;
- un capital entièrement libéré ;
- un capital détenu à 75 % au moins par des personnes physiques, directement ou via une société qui respecte elle-même ces conditions.
Une SASU ou une EURL à l’IS créée avec un capital non libéré perd donc le taux réduit tant que le capital n’est pas entièrement versé.
Exemple de calcul de l’IS
| Bénéfice fiscal | Calcul | IS dû |
|---|---|---|
| 30 000 € | 30 000 × 15 % | 4 500 € |
| 60 000 € | 42 500 × 15 % + 17 500 × 25 % | 10 750 € |
| 150 000 € | 42 500 × 15 % + 107 500 × 25 % | 33 250 € |
Pour un bénéfice de 60 000 €, le taux moyen d’imposition ressort à 17,9 %, contre 25 % sans le taux réduit : une économie de 4 250 €.
Acomptes et solde : quand payer l’IS ?
L’IS se paie en quatre acomptes trimestriels, calculés sur le bénéfice du dernier exercice clos, puis un solde. Pour un exercice calé sur l’année civile, les acomptes tombent les 15 mars, 15 juin, 15 septembre et 15 décembre, et le solde est versé au plus tard le 15 mai suivant. Les sociétés dont l’IS de référence est inférieur à 3 000 € sont dispensées d’acomptes. Retrouvez toutes les dates dans notre calendrier fiscal.
IS ou IR : faut-il opter ?
EURL, SARL de famille ou SAS de moins de cinq ans peuvent, sous conditions, choisir l’impôt sur le revenu. L’IS devient généralement plus intéressant dès que votre taux marginal d’imposition dépasse 15 % et que vous laissez une partie du bénéfice dans la société. Comparez les deux régimes dans notre guide IS ou IR : quel régime fiscal choisir, puis testez votre forme juridique avec le comparateur de statuts.
Impôt sur les sociétés : vos questions
Comment calculer l'impôt sur les sociétés ?
L’impôt sur les sociétés se calcule sur le bénéfice fiscal de l’exercice. Une PME éligible paie 15 % sur les 42 500 premiers euros de bénéfice, puis 25 % au-delà. Par exemple, pour 60 000 € de bénéfice : 6 375 € + 4 375 €, soit 10 750 € d’IS.
Qui peut bénéficier du taux réduit d'IS à 15 % ?
Le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice si trois conditions sont réunies : un chiffre d’affaires hors taxes inférieur à 10 millions d’euros, un capital entièrement libéré et détenu à au moins 75 % par des personnes physiques. La loi de finances 2026 n’a pas modifié ce seuil.
Quand payer l'impôt sur les sociétés ?
Si l’IS de l’exercice précédent dépasse 3 000 €, l’entreprise verse quatre acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre pour un exercice calé sur l’année civile. Le solde est payé le 15 du quatrième mois suivant la clôture, soit le 15 mai pour une clôture au 31 décembre.
IS ou IR : quel régime choisir pour sa société ?
À l’IS, la société est imposée sur son bénéfice et le dirigeant sur sa rémunération et ses dividendes. À l’IR, le bénéfice est imposé directement chez l’associé. L’IS devient souvent plus intéressant quand le bénéfice laissé dans la société est élevé ; simulez les deux avant de choisir.
Le simulateur IS est-il gratuit ?
Oui, le simulateur d’IS Dirigeoo est gratuit et sans inscription. Le résultat est indicatif et ne remplace pas le calcul de votre expert-comptable.
Faut-il payer des acomptes d’IS la première année ?
Non. Les acomptes sont calculés sur le bénéfice du dernier exercice clos : une société nouvelle paie l’IS en une fois après la clôture de son premier exercice.
Passez à la vitesse supérieure dans le pilotage de votre entreprise
Autres simulateurs gratuits
Factures, trésorerie et projets au même endroit